AWS es el proveedor más grande de infraestructura en la nube del mundo, aunque su ventaja se ha ido reduciendo. Según Synergy Research Group, en el tercer trimestre de 2026 el gasto empresarial en servicios de infraestructura en la nube llegó a unos 167,700 millones de dólares, un 55 % más que un año antes, y los servicios específicos de IA ya representan cerca de un tercio del mercado (TechInsights, 2026).
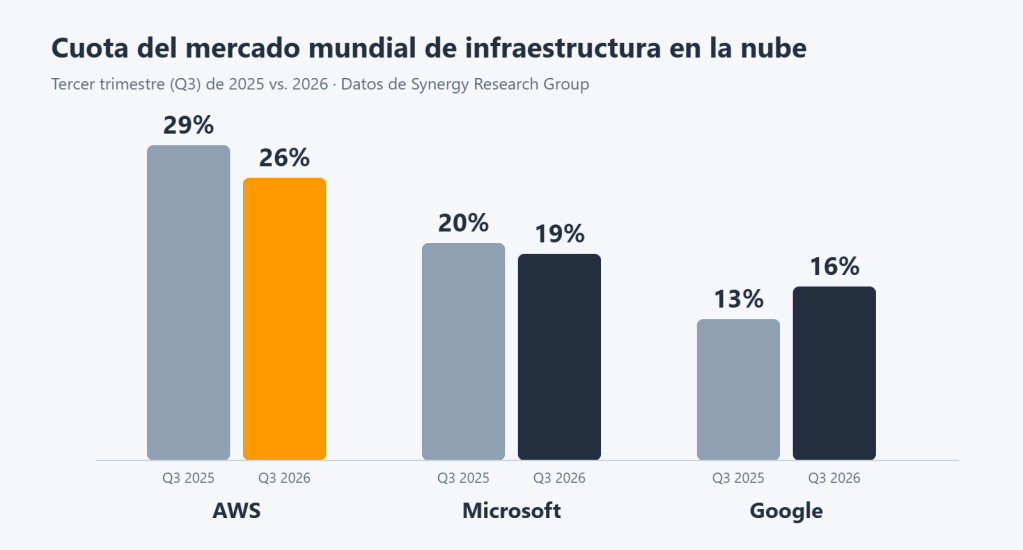
| Proveedor | Cuota Q3 2025 | Cuota Q3 2026 | Crecimiento de ingresos Q3 2026 |
|---|---|---|---|
| Amazon (AWS) | 29 % | 26 % | 39 % |
| Microsoft (Azure) | 20 % | 19 % | 48 % |
| Google (Google Cloud) | 13 % | 16 % | 103 % |
AWS sigue en primer lugar, pero su cuota ha bajado: tenía 32 % en 2021 (Casey, 2025) y 26 % en el tercer trimestre de 2026 (TechInsights, 2026). Microsoft y Google crecen más rápido impulsados por la demanda de IA. Hay que leer con cuidado la cifra de Google Cloud, porque incluye ventas de sus propios sistemas TPU a otros centros de datos (Le Maistre, 2026).
Reconocimiento de los analistas
En 2026, Gartner volvió a nombrar a AWS como Líder en su Magic Quadrant de Servicios Estratégicos de Plataforma en la Nube, por decimosexto año consecutivo, y lo ubicó en la posición más alta en capacidad de ejecución (Amazon Web Services, 2026). En la edición de 2025, entre sus fortalezas Gartner destacó sus chips propios (Graviton, Inferentia y Trainium) y su gran comunidad de profesionales (Amazon Web Services, 2025b).
Fortalezas y desafíos
- Fortaleza: el catálogo más amplio, con más de 240 servicios (Amazon, s.f.).
- Fortaleza: la mayor infraestructura global, con 39 regiones y 123 zonas de disponibilidad (Amazon Web Services, s.f.-g).
- Fortaleza: servicios maduros como EC2 y S3, en el mercado desde 2006.
- Desafío: pierde cuota frente a Microsoft y Google, que crecen más rápido.
- Desafío: precios con muchos componentes, como se ve en los costos de S3, que pueden generar cobros inesperados.


